存储芯片成本已失控,但小米在新机被迫两连涨——这不是在做慈善互联网配资,这是一份行业诊断书。
诊断结果很清楚:手机行业正从“卖新机”的模式,被迫转向“养旧机”。当一台手机的成本结构里,存储芯片已经吃掉整机大半利润,厂商再推新机,用户不买账,厂商不赚钱,整条链路两头堵。唯一剩下的、还能运转的通道,就是让已经卖出去的手机继续用下去,在售后环节留住用户。
小米9月这次活动,是这条通道上最新的一步。
化验单:新机涨价已到极限,出货量连续五个季度下滑先看几个关键指标。
9月1日,华为、小米、荣耀在同一天集体上调在售机型售价,华为Mate 80 Pro全系涨1000元,小米17 Pro Max涨500元,REDMI K90 Max涨400元。这是小米8月2日调价之后的第二轮,小米17 Pro Max两个月内累计涨了1000元。
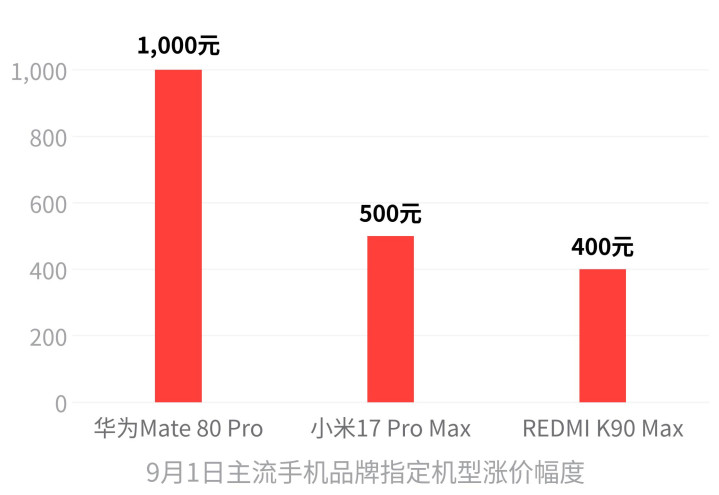
涨价的理由,三家客服给出的口径完全一致——核心元器件采购成本持续上涨。这个“核心元器件”,就是存储芯片。

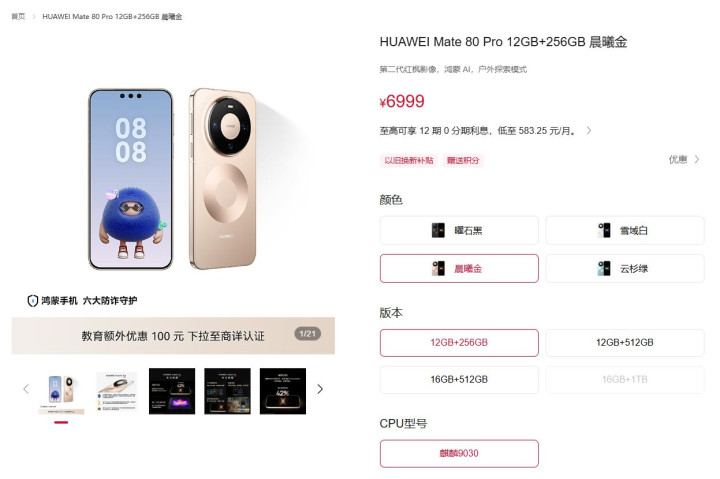
华为Mate 80 Pro晨曦金版本商品售价详情页
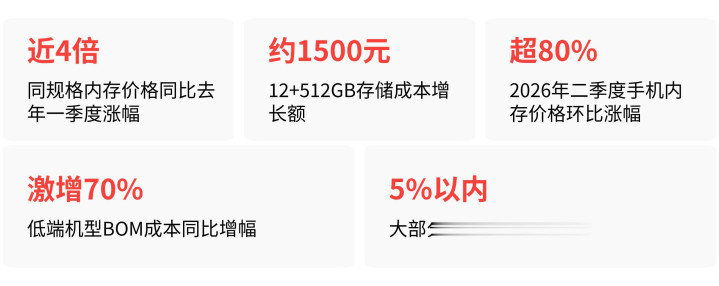
小米集团总裁卢伟冰在8月18日的中期业绩会上给出了一组数字:同规格内存价格相比去年一季度飙升近4倍,12+512GB规格的存储成本增长约1500元。
Counterpoint测算,2026年二季度智能手机内存价格环比涨幅超过80%,低端机型BOM成本同比激增70%,大部分厂商硬件毛利率已被压缩至5%以内。
涨价的结果是什么?出货量在往下走。IDC数据显示,2026年二季度中国智能手机出货量约6601万台,同比下降4.3%,已连续五个季度同比下滑。小米二季度手机出货量3120万台,同比减少26.5%。
涨价→用户不买→出货量跌→利润缩水,这个循环已经锁死了。
病因分内外:存储涨价是外因,换机周期拉长是真正的内因存储芯片涨价,是所有人都能看到的变量。AI服务器抢走了消费级存储的产能,三星、SK海力士把80%以上的先进产能优先供给HBM高带宽内存,手机端能拿到的份额被大幅压缩。
卢伟冰在8月采访中坦言,小米去年就预判到内存会进入长周期上涨,但去年四季度到今年一、二季度的这波猛涨,“幅度之夸张还是完全超出了团队之前的预料”。
但存储涨价只是外因。外因可以等风过去——存储芯片有周期性,产能总会在某个时点释放。真正决定这个行业能不能“好起来”的,是内因。
内因在这里:国内手机用户平均换机周期,已经从2020年的24个月,拉长到了2026年的43个月以上。手机从两年一换的快消品,变成了能用就接着用的耐用品。
用户不换机,不是因为买不起,而是因为手里这台两三年前的手机,日常使用完全够用,社交、影音、轻办公只消耗算力峰值的20%左右。
新机涨价叠加换机周期拉长,这个结构一旦形成,厂商的策略就必然要变——不是临时起意,是底层逻辑被改写。
预后判断:售后活动不会停,但这不是一张永久的牌小米8月服务月,不是孤立事件。今年4月,小米推出77款机型8折换电池;8月将“服务周”升级为“服务月”,覆盖101款手机加6款平板,还新增了小米13系列的电池扩容升级服务。
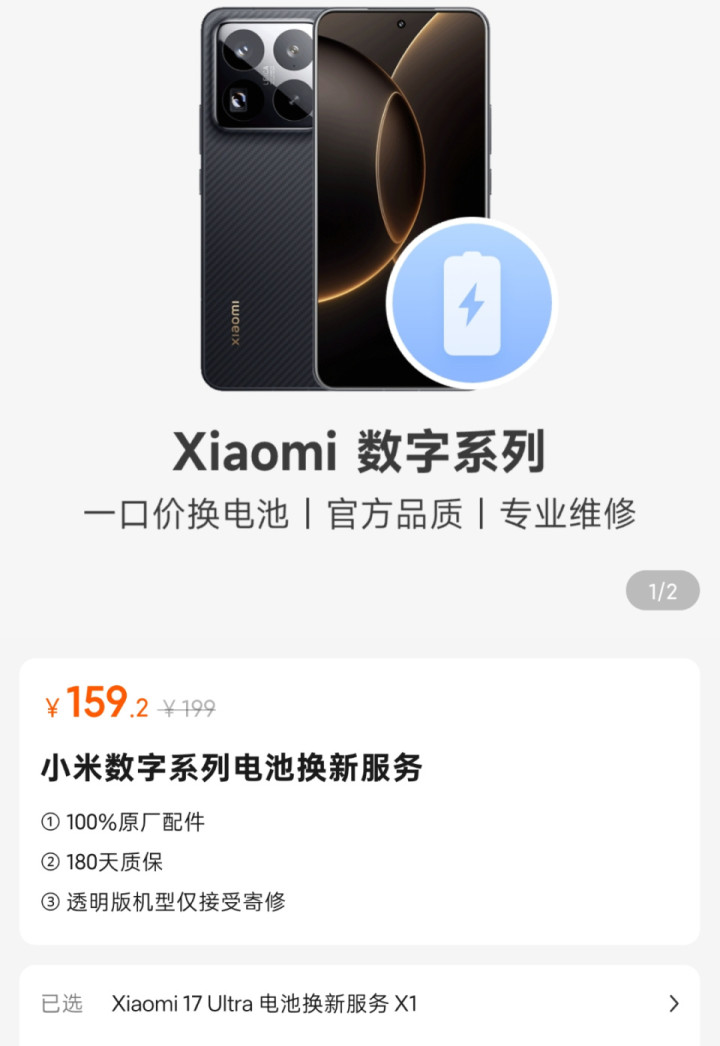
小米数字系列官方一口价电池换新服务介绍页
活动时间从7天拉长到整月,覆盖机型从77款扩大到101款——这不是临时优惠,这是一条持续加码的策略线。
而且这不是小米一家的动作。华为、OPPO、vivo、荣耀在2025-2026年成本上行周期内,普遍采用“整机涨价+老机型售后优惠”的组合策略,OPPO甚至在2026年针对折叠屏推出了内屏单修服务,将维修成本降低近50%。
全行业的共识是:在换机周期超过40个月的市场里,售后优惠不是成本,而是用户留存。
小米官方数据显示,今年1月到8月,电池换新服务数量同比增长约99.8%,累计为超过66万名用户提供了电池换新或升级。这个数字说明,需求端是真实的——老用户不是不想让手机好用,而是不想花几千块换新机。
元股证券:ygzq.hk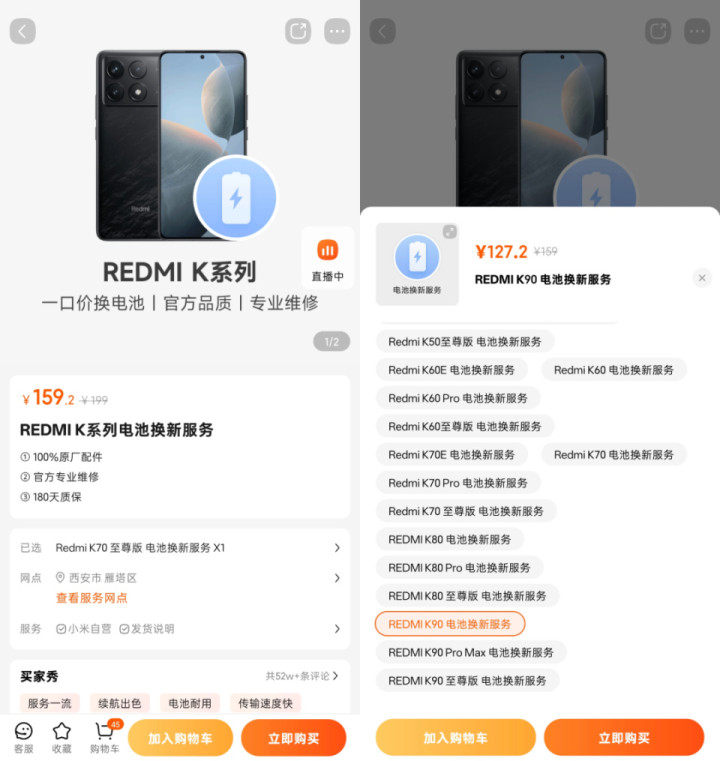
REDMI K系列电池换新服务选购界面展示
卢伟冰的态度也很明确:小米不会把全部成本压力转嫁给消费者,而是重新梳理产品线架构互联网配资,从底层重新定义配置组合。这句话翻译过来就是:新机涨价是不得已,但留住老用户是主动选择。 所以,小米8月服务月101款机型8折换电池不是一次促销,是手机行业在换机周期超40个月、存储成本持续高位的大背景下,厂商集体转向“养旧机”模式的最新注脚。 这个判断的预后是:只要换机周期不缩短,这类售后优惠就不会停;但如果存储成本继续上行、整机涨价进一步压缩新机需求,售后优惠也只能缓解症状,无法根治行业“量跌价升”的结构性困局。
正规品牌券商开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯