文|安和
前言

10月15日,河内刚刚签下5条地铁线、253.5公里的“交钥匙”合同,Vinhomes—SGC联合体一口气抛出100多条盾构机生产线的采购需求。
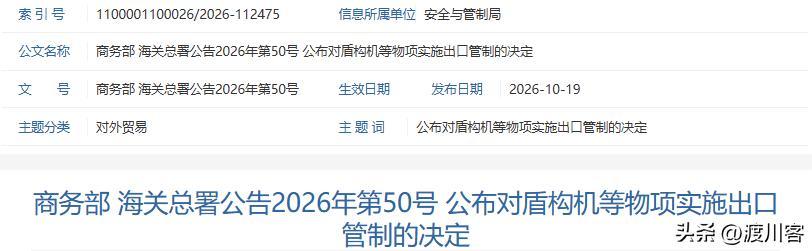
仅仅四天之后,10月19日,中国商务部和海关总署甩出2026年第50号公告。
正规实盘股票配资
盾构机整机、刀盘、主驱动、螺旋输送机连同再制造技术,全部纳入出口管制,11月18日正式生效。
越南正拿着百台订单在中德日厂商之间来回比价,中方这一纸公告,直接把比价桌上最重要的一张牌抽走了。越南的算盘还能不能打响?
大单刚落笔,规则就换了
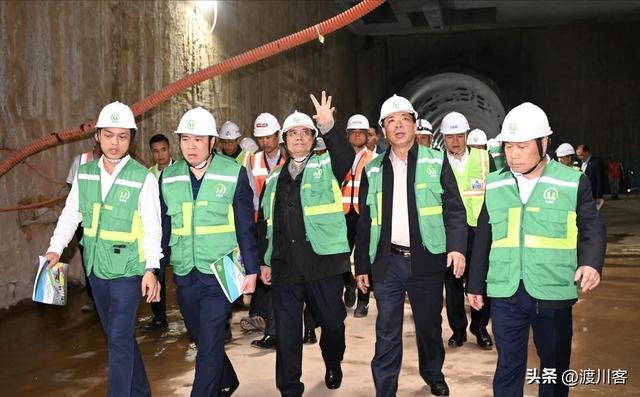
河内这次不是小打小闹,5条线同时上马,253.5公里,目标2030年底通车,EPC合同金额接近900万亿越南盾,折合三百多亿美元。
越南本土盾构机储备本来就薄,一次性要100多台TBM同步开挖,等于把未来五年的隧道设备需求压缩到一个合同里释放。
工期不等人,政治承诺更不等人——2030年通车是写进合同节点的硬指标。
中国出手的时间点,恰恰卡在这批设备从“比价”走向“定标”的窗口。官方理由说得很清楚:相关物项具有军民两用属性,管制符合国际通行做法。
这话不是套话,盾构机的刀盘、主驱动和再制造技术,确实存在敏感工程能力扩散的风险。
但真正让越南采购方难受的,是公告背后的产业逻辑:过去国内盾构厂商为了抢海外大单互相杀价,硬核装备卖出了白菜利润,海外客户反过来拿西方报价压中国厂商,拿中国报价压西方厂商。
越南这轮百台比价,就是这套打法的标准复刻。
管制不是关上出口的门,而是把“谁可以买、以什么条件买、卖什么价”的审批权收到国家手里,终结内卷式报价。
从这一刻起,中国盾构机不再是越南谈判桌上可以随意调用的“低价筹码”。
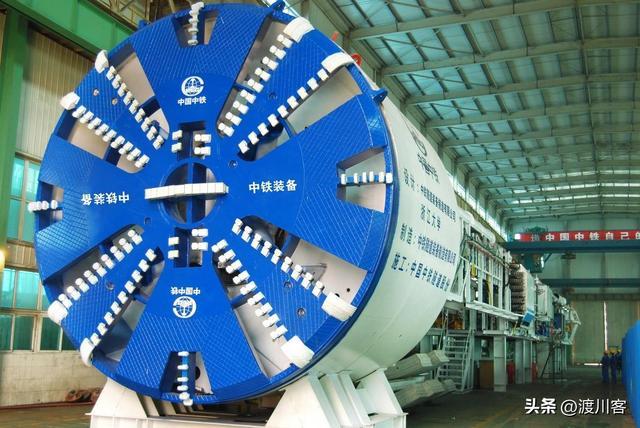
谁的牌还在,谁的牌没了
越南原本的算盘很精:向西问海瑞克要交期,向东问中国要价格,两边拉扯,拿最低价。但这套策略有一个被忽略的前提——中国厂商必须配合“被压价”。
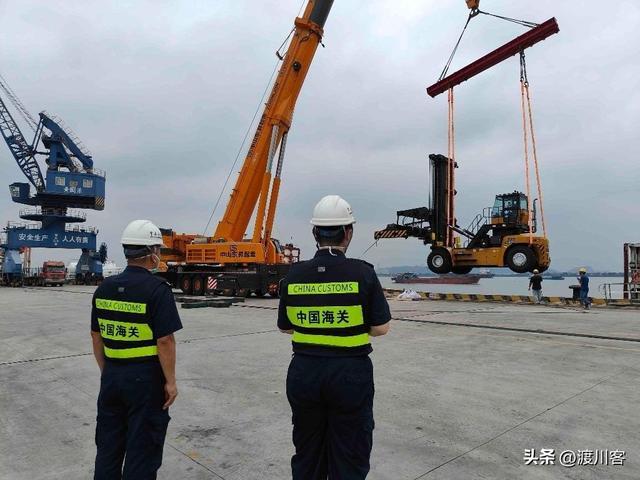
出口管制落地后,国产设备能不能出口、多快交付、什么价格,要走许可审查,企业说了不算。
越南再想拿“换西方供应商”来极限施压,对面已经不再是急于抢单的中国厂商,而是一道需要审批的出口程序。
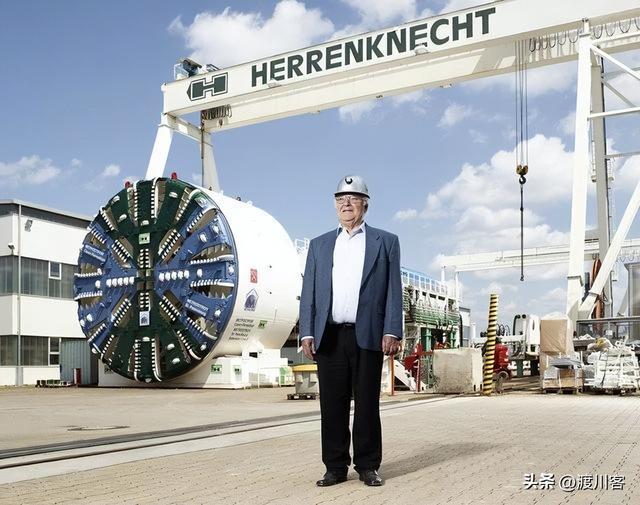
全转西方也不现实,海瑞克同类设备价格是国产的两到三倍,100台全部买西方整机,多掏几十亿美元,三百多亿美元的预算很难消化。
更关键的是产能:全球没有任何一家西方厂商能在两三年内吞下百台TBM的集中订单,而河内的工期倒计时不会因为设备排期而暂停。
所以越南大概率只能走混合采购,西方拿一部分,中国拿一部分,但“混合”本身就意味着中国设备仍然绕不开。
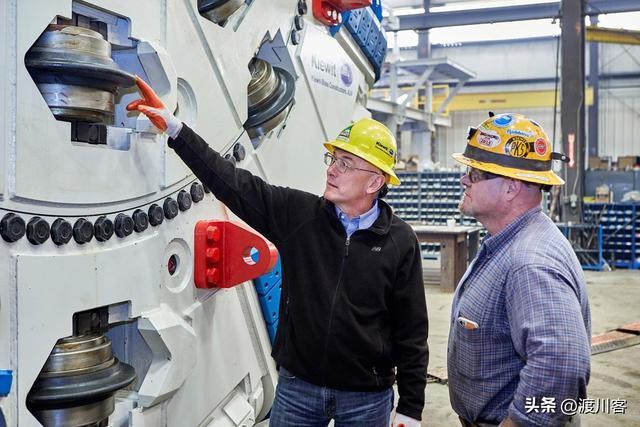
还有一层更深的命门,海瑞克、罗宾斯等西方品牌的刀盘、刀具、物料输送系统,大量核心零部件产自中国供应链。
这次管制把零部件一并纳入,就算越南买了西方整机,后续维修、换件、耗材供应,照样要看中国出口许可的脸色。整机可以换供应商,产业链换不了。
谁获利?中国盾构产业拿到了久违的议价底线,国家层面拿回了出口节奏的控制权。谁承担代价?越南的项目预算和工期。
谁压力最大?不是中国厂商,也不是海瑞克,而是必须在2030年把五条线塞进河内地下的那个联合体。
从卖设备到定规则,真正的变量在11月18日之后
短期看,越南最理性的选择是接受混合采购,用一部分西方设备换技术接口和政治平衡,用中国设备保规模和交付速度。
但谈判结构已经变了:过去越南是“用中国压西方、用西方压中国”的双向杠杆,现在中国这一端变成了审批制,杠杆断了一头。
11月18日管制生效之后,每一台出口盾构机的许可节奏,都会直接映射到河内工地的开挖节奏上。
如果审批周期和交付排期叠加,2030年通车的时间表会第一个感受到压力。
长期看,这件事的分量不在100台设备本身。
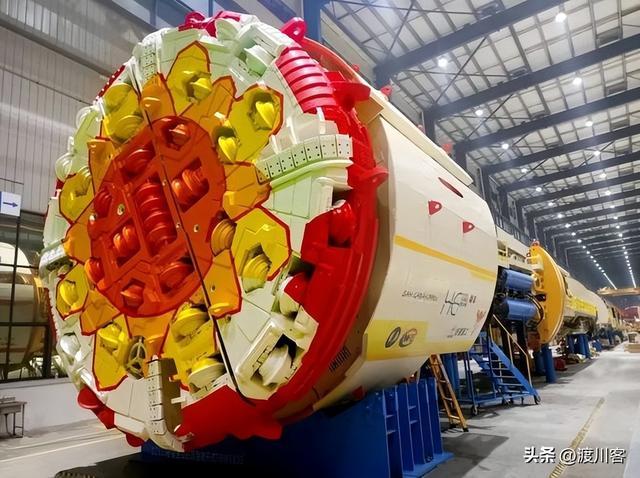
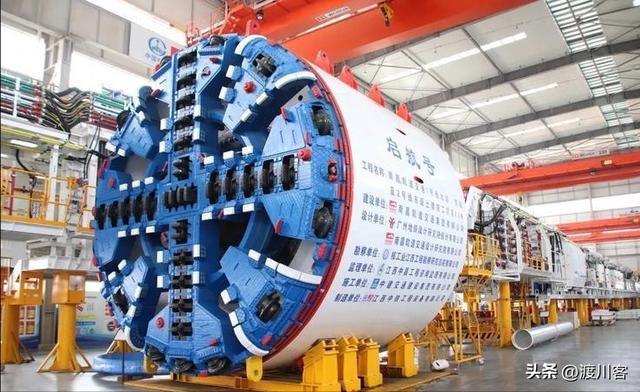
中国盾构机占全球近七成市场份额,出口五十多个国家,产销量连续多年世界第一。
份额到这个位置,继续靠低价抢单,利润守不住,技术迭代的投入也守不住。出口管制是把“卖得多”转换成“管得住”的一步棋。
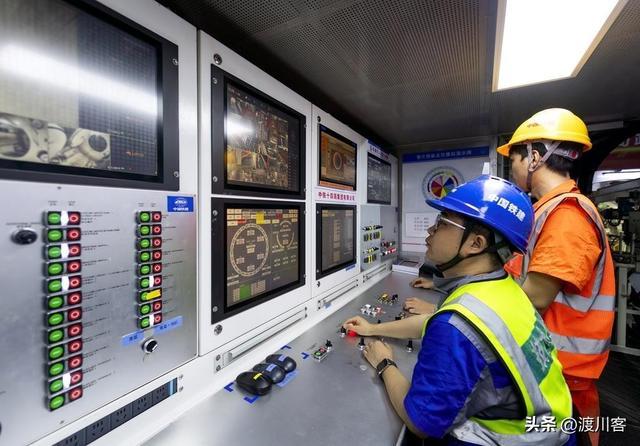
与此同时,国产装备的技术纵深也在拉开:全球首台掘进爆破一体机“降龙号”已经下线,刀盘中心预留1.2米开口,硬岩卡机就开孔爆破,普通地层就闭口掘进,把盾构机和钻爆法的两难选择题做成了融合题。
这类装备的意义在于,中国厂商不再只在价格维度上竞争,而是在“别人做不了”的工况上建立不可替代性。
结语
越南的处境是很多中等基建国家的缩影:既想用中国供应链的成本和速度,又想用西方供应商做议价平衡。
出口管制没有禁止这种平衡,但重新标定了平衡的价格。
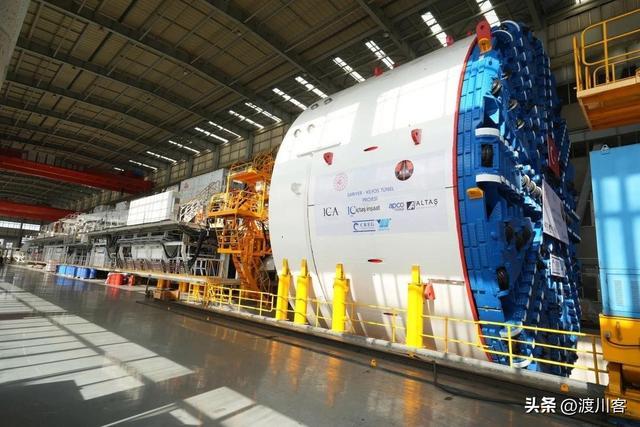
接下来最值得盯的变量有两个:一是11月18日之后越南实际拿到出口许可的盾构机数量和型号结构,二是河内会不会被迫把部分线路的工期目标从2030往后修正。
设备博弈的终局,从来不写在合同签字的那一天,而写在第一台盾构机刀盘转起来的那一天。
 配资盘排行风控能力
正规品牌券商开户提示:本文来自互联网,不代表本网站观点。
- 上一篇:杠杆炒股怎么选股 国家能源局发布关于推动煤电与新能源融合发展的实施意见
- 下一篇:没有了
相关文章
大盘行情指数走势
推荐资讯