你手里有沪市市值,从上周开始可能就在琢磨一件事:燧原科技的打新,到底值不值得全力去搏。
这背后有一个数字让所有人都没法假装看不见——单签预期收益区间约 29 万到 48 万元。这个量级,放在任何一年的打新市场都算得上顶级肉签,而 2026 年本身就是 A 股打新史上都罕见的高收益年份。

A股市场投资相关主题微缩场景示意
截至 8 月 30 日,年内上市的 9 只单签盈利超 10 万的新股,全部扎堆在科创板半导体和 AI 赛道 。今年新股平均单签盈利 7.8 万元,是 2025 年的两倍多,年内更是一签未破 。
燧原科技站在这个风口上,但它的故事比单纯的“赛道对、收益高”要复杂得多。
收益锚定,前两家 GPU 标的给出了什么参照系
国产 GPU 四小龙此前已有三家登陆资本市场,其中两家在 A 股科创板——摩尔线程和沐曦股份。这两家公司的首日表现,直接构成了市场对燧原科技的定价参照。
摩尔线程 2025 年 12 月上市,发行价 114.28 元/股,首日收盘涨幅 425.46%,按盘中最高价 688 元计算,单签最高收益 28.68 万元 。
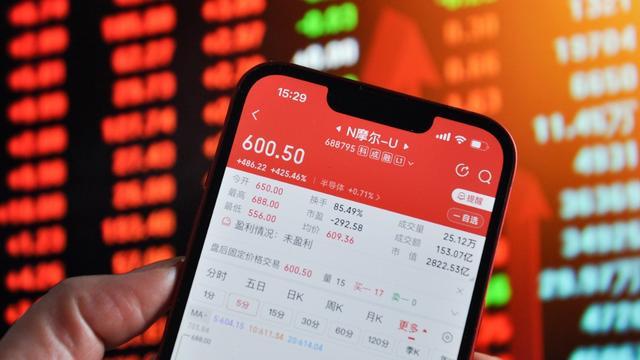
手机显示科创板新股摩尔线程的股价行情
沐曦股份紧随其后,发行价 104.66 元/股,首日收盘涨幅 692.93%,盘中最高冲到 895 元,单签最高收益 39.52 万元,一度刷新 A 股年内纪录 。两家首日平均涨幅 559%,即使在上市后经历回调,截至 8 月下旬,摩尔线程和沐曦股份较发行价仍分别上涨 366% 和 526% 。
燧原科技的节奏点在于,它是在前两家已经把情绪拱到高位之后登场的。同花顺 iFinD 预估其发行价约 146.44 元/股 ,以此推算,如果首日涨幅落在 400% 到 650% 区间,单签盈利约 29 万到 48 万元。
元股证券:ygzq.hk券商综合测算的上市后合理市值在 400 亿到 600 亿元之间,相比之下,公司最后一轮一级市场融资估值约 200 亿元,这个估值跳跃本身就预留了相当可观的二级市场溢价空间 。
但这只是数学题。真正决定这笔收益能不能落袋的,是上市后前五个交易日的走势——科创板未盈利新股在此期间不设涨跌幅限制,上市首日即可作为融资融券标的 。这意味着收益窗口极窄,冲高之后获利盘会源源不断涌出。
宇树科技 8 月 19 日上市,首日收盘浮盈 34.71 万元,此后四个交易日累计跌幅近三成,到第 5 个交易日股价较首日收盘价已回落约 30% 。这不是个例,摩尔线程和沐曦股份当前股价较各自首日收盘价也分别回落了 11% 和 21% 。
腾讯占比超八成,这个数字为什么是关键
如果说收益端看的是赛道情绪,那风险端就要盯着一个数字:83.79%。

这是燧原科技 2025 年全年营收中,来自腾讯的占比。2023 年这个数字还是 33.34%,两年时间从三分之一飙升到超过八成 。
这里需要先翻译一个概念。所谓“收入集中度”,简单说就是一家公司有多少钱是同一个客户给的。集中度越高,意味着这个客户一旦缩减采购规模,公司的营收就可能断崖式下跌。
券商研报提示这个风险时,用的措辞是“客户集中度较高”,实际在问一个更根本的问题:燧原科技到底是在卖芯片给市场,还是在卖芯片给腾讯?
品牌配资开户腾讯不仅是第一大客户,还是单一第一大股东,持股 19.95% 。这种“股东给钱、股东买货”的结构,上交所问询函已经重点关注过定价是否公允 。
与非关联客户的拓展进度也在推进——第四代 L600 产品预计 2026 年底小规模交付、2027 年大批量交付,部分非互联网客户已签署框架合同并启动交付 ——但这些数字目前还处于“预期”阶段,尚未体现在已审计的营收结构中。
更扎眼的是应收账款质量。2025 年末,燧原科技应收账款逾期比例达到 82.96%,坏账准备计提比例 24.76%,远超摩尔线程等同行普遍低于 5% 的水平 。
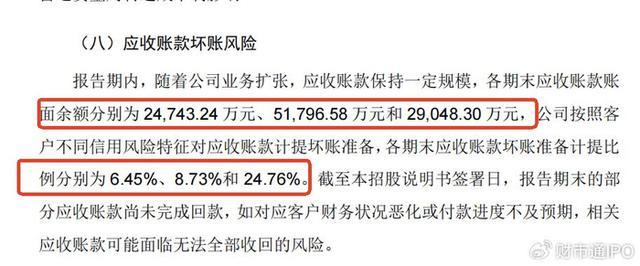
招股书中披露的应收账款坏账风险相关内容
翻译一下,就是公司卖出去的产品,账面上记了收入,但超过八成已经过了约定的回款时间还没收回来,其中近四分之一被会计上认定为可能收不回来。2023 到 2025 年,公司经营现金流累计净流出约 40 亿元,每实现 1 元营收,实际收回的现金不到 0.5 元 。
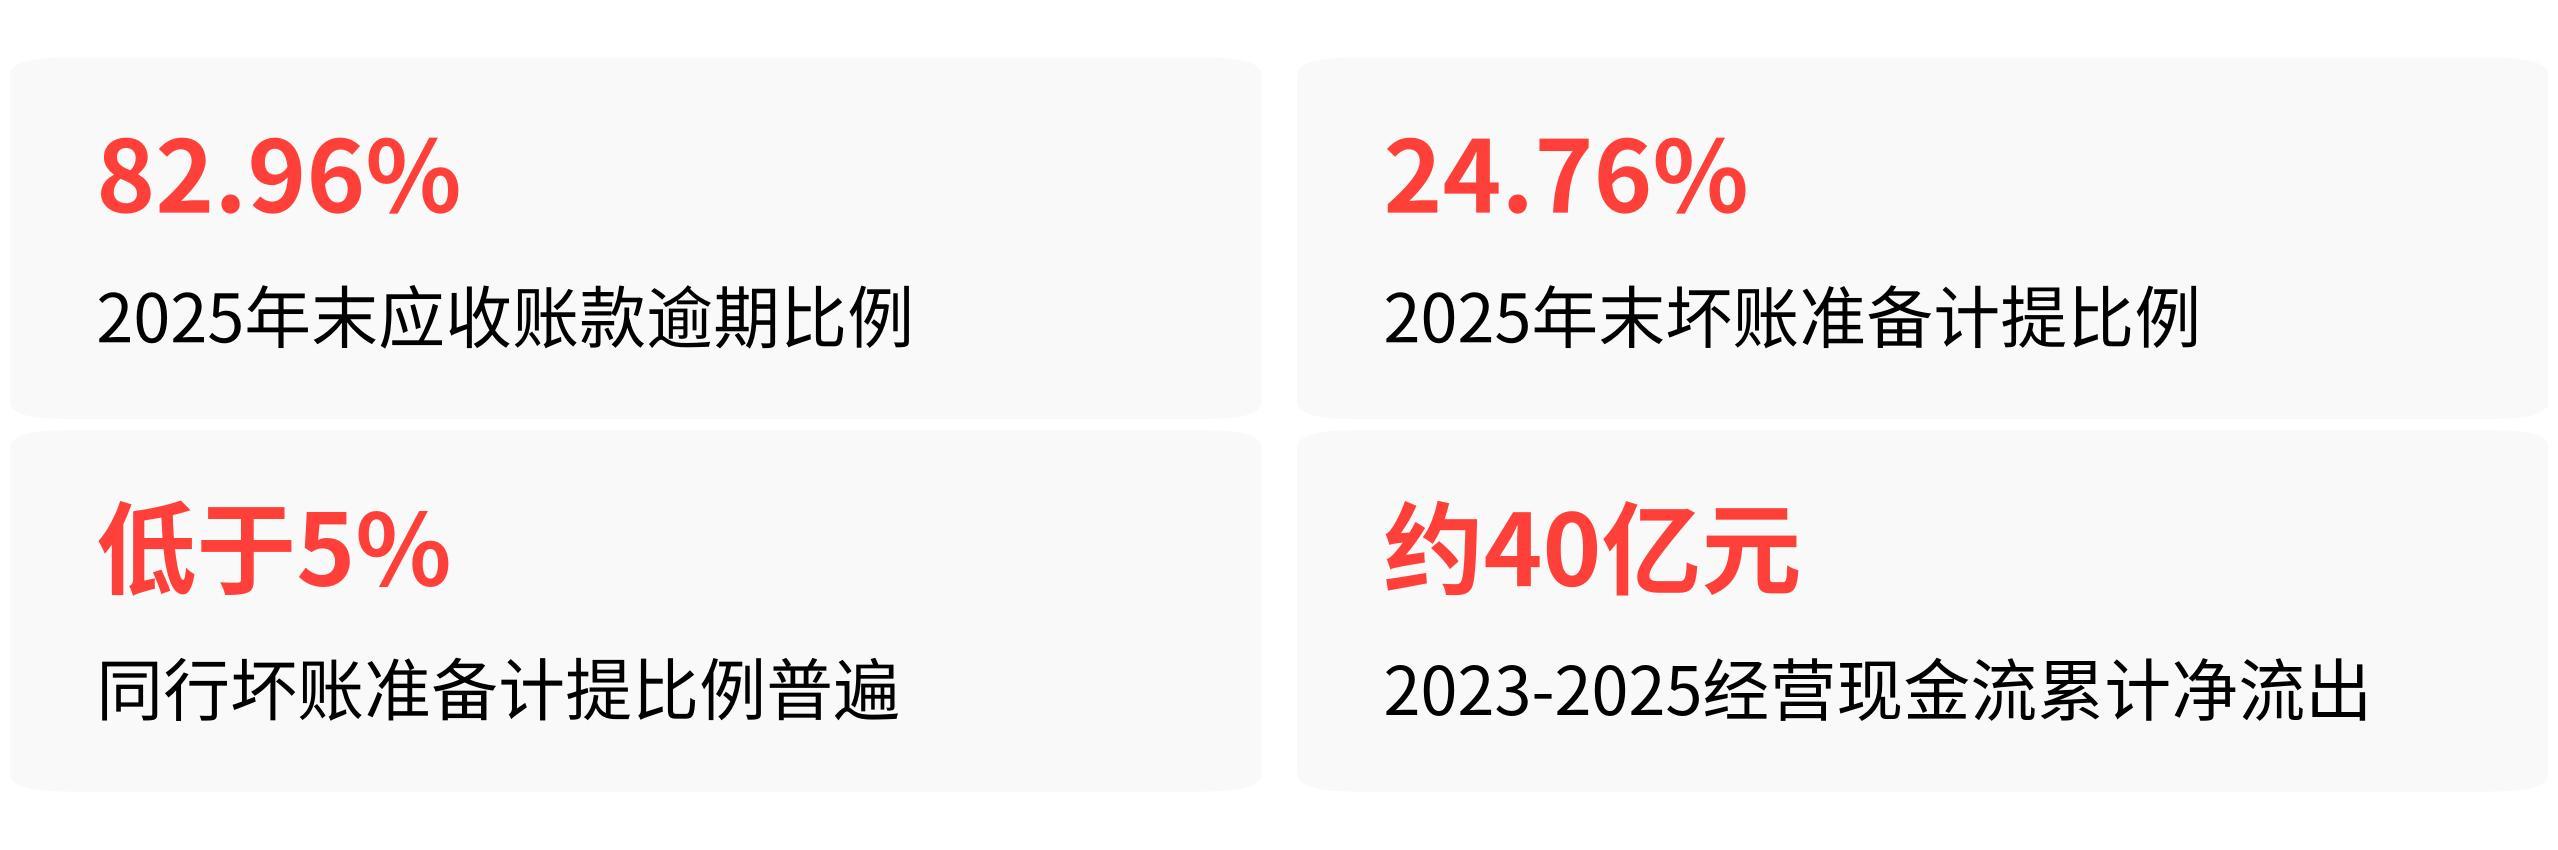
营收在增长,口袋里却不进钱,这种“纸面繁荣”是新股上市后估值最容易坍塌的结构之一。
不同参与方,收益和风险不在同一张表上
燧原科技这场打新,不同参与方的利益格局完全不同。
网上打新散户的收益全部来自上市初期的情绪溢价,风险在于如果没能在前五个交易日的博弈窗口内卖出,高位接盘后可能面临 20% 到 30% 的回撤。申万宏源给出的 AHP 得分位于科创体系 43.8% 到 52.7% 分位,属于中游偏上的打新配置标的 。
这个分数的含义是,它不算最顶级的那一档,但在当前赛道热度下仍然值得参与。
网下配售机构的处境完全不同。A1 类公募等优先类型投资者中签率约 0.04%,获配股份带有 6 到 9 个月的锁定期 。锁定期满后预期浮盈较大,但代价是承担锁定期内AI赛道整体估值回调的风险。
招商基金的分析师黄亮对此说得直白:“新股初期的股价剧烈波动更多是情绪与筹码结构作用的结果,而非企业价值的快速变化。真正决定长期回报的,仍是企业的盈利能力、行业地位与成长空间。”
原始股东则站在一二级市场估值套利的另一端。燧原科技最后一轮一级市场融资估值约 200 亿元,上市后发行对应市值已达 600 亿元量级,股份解禁时浮盈预期 100% 到 200% 。
但解禁本身就是最大的抛压来源——过去一年国产 GPU 企业 IPO 累计融资已超 300 亿元,五家企业的限售股将在不同时间窗口陆续解禁,板块整体的波动幅度会显著高于科创板平均水平 。
8 月 27 日,燧原科技披露招股意向书两天后,A 股 AI 芯片板块开盘集体走强,澜起科技盘中涨 7.51%,海光信息涨 4.61%,科创芯片设计 ETF 上涨 3.19% 。
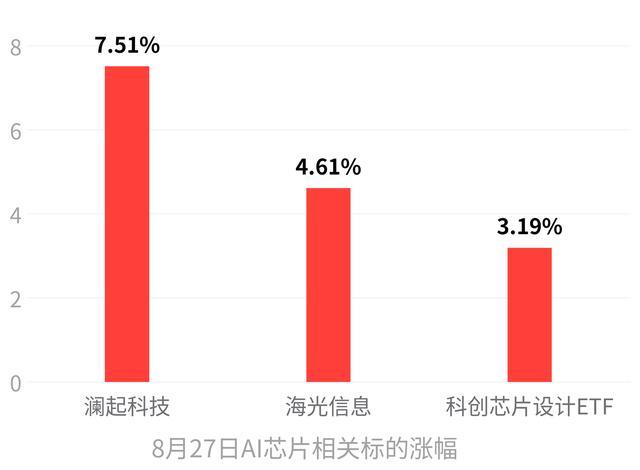
市场已经在用真金白银为这笔融资的产业传导效应定价——60 亿元募资全部投向第五代和第六代 AI 芯片研发,直接拉动上游 EDA 工具、流片代工、芯片 IP 授权等环节的增量需求 。
但对打新散户来说,接下来值得盯的时间节点不是行业景气度,而是 9 月 1 日正式披露的发行公告——届时发行价、最终市盈率、是否设置绿鞋机制才会明确,所有第三方机构的测算值都只是预判 。
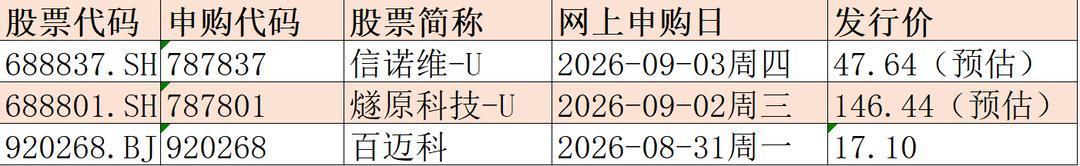
多只科创板新股发行申购信息汇总表
另一个时间点是上市后第 5 个交易日,涨跌幅限制恢复为 20%浙商证券,流动性博弈的逻辑会随之切换。
正规品牌券商开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯